Hacker News Front Page · jsomers ·
Can you use autoregressive diffusion to generate market data?
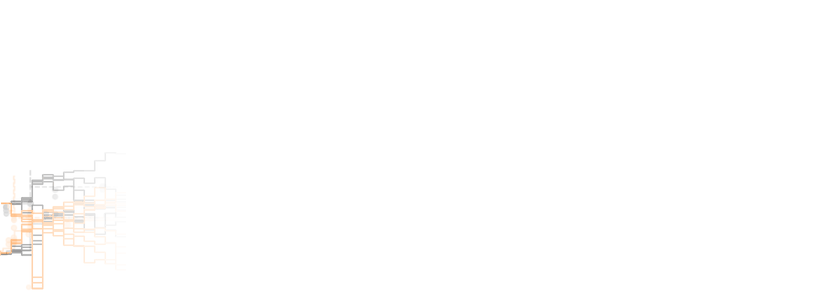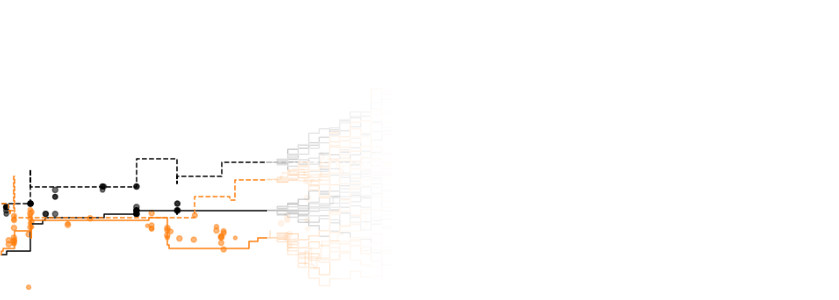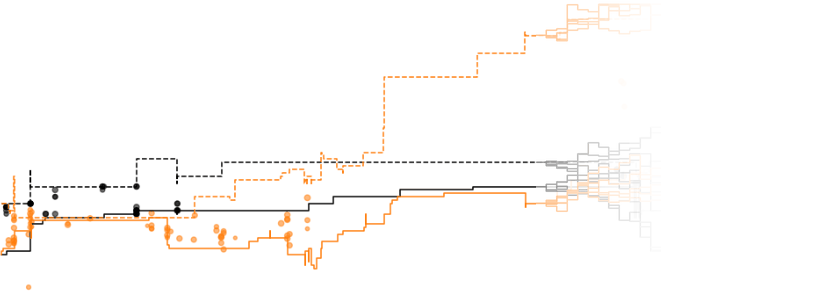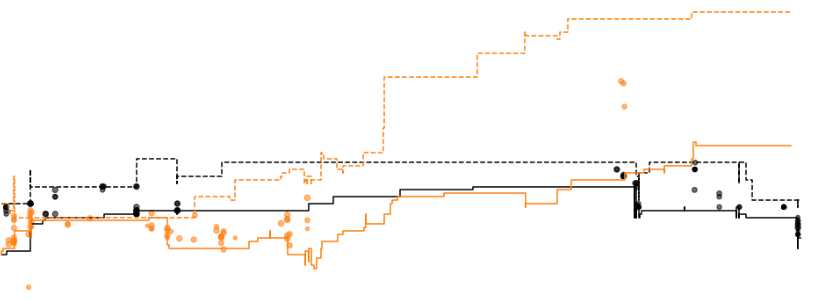
Un proyecto de investigación evaluó si la difusión autorregresiva puede generar eventos de datos bursátiles, como órdenes, cancelaciones y operaciones, incluidos sus precios y tiempos de llegada. El modelo con flow matching y suavizado de átomos produjo distribuciones y muestras más realistas que los enfoques iniciales, mientras que DDPM presentó trayectorias de denoising inestables; aun así, las simulaciones autorregresivas todavía pierden precisión con el tiempo. Los resultados indican que estos datos combinan valores continuos con acciones discretas, por lo que un generador eficaz debe representar explícitamente esa mezcla.
The following is part of a series of posts about 2026 summer intern projects – for more, see “What the interns have wrought, special jumbo 2026 edition”